Reportados en Datacrédito o TransUnion
Finanzas personales para personas reportadas
Tus opciones de crédito, cómo salir del reporte y qué hacer con tus deudas, explicadas sin letra pequeña.
¿Qué necesitas hoy?
Tu camino
Necesito un préstamo
Hay opciones legales para personas reportadas. El orden importa: primero calcula, después compara y nunca pagues por adelantado.
- Calcula cuánto te costaría de verdad Suma intereses, fianza, firma electrónica y seguros antes de aceptar. Herramienta
- Revisa que la tasa no pase el tope legal En septiembre de 2026 el máximo es 29,24% efectivo anual. Herramienta
- Conoce quién presta a reportados Bancos, apps y cooperativas, con sus requisitos.
- Si tienes nómina o pensión, compara la libranza Suele ser más barata: en agosto de 2026 el promedio fue 18,67% EA. Mira qué banco cobra menos. Herramienta
- Nunca pagues para que te aprueben Pedir plata por adelantado es la estafa más común.
Tu camino
Saber si estoy reportado
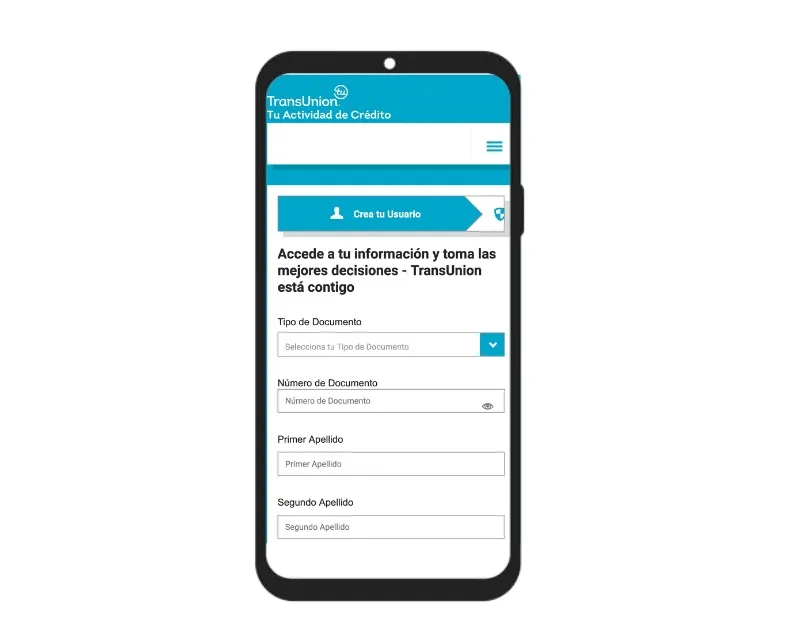
Consultar tu historial es gratis y no baja tu puntaje. Con la fecha de la mora y la del pago puedes saber cuándo sale el reporte.
- Consulta tu historial gratis Paso a paso en Datacrédito y TransUnion.
- Calcula cuándo sale tu reporte El doble del tiempo de la mora, máximo 4 años desde el pago. Herramienta
- Entiende tu puntaje Qué significan los rangos y qué los mueve.
- Sabe cada cuánto se actualiza Cuándo se refleja un pago en las centrales de riesgo.
Tu camino
Me están cobrando una deuda
Que te cobren no significa que debas aceptar cualquier condición. Conoce los plazos y tus opciones antes de negociar.
- Entiende en qué etapa va el cobro Cuándo pasa una deuda a cobro jurídico y qué implica.
- Calcula cuánto dura el reporte si pagas Así sabes qué ganas pagando hoy. Herramienta
- Revisa los intereses que te cobran Los intereses de mora tampoco pueden pasar la tasa de usura. Herramienta
- No pagues con un gota a gota Cambiar una deuda por otra más cara empeora todo.
Tu camino
Organizar mis deudas
Juntar deudas caras en una más barata puede bajar tu cuota, pero solo conviene si el costo total también baja.
- Conoce la compra de cartera Una sola deuda, muchas veces con mejor tasa.
- Compara el costo real antes de refinanciar Mira el total a pagar, no solo la cuota. Herramienta
- Evalúa la libranza Si tienes nómina o pensión, puede ser la opción más barata.
- Sabe qué deudas tienes Consulta todas tus obligaciones reportadas.
- Gratis y sin registro
- No pedimos datos personales
- Datos oficiales de la Superfinanciera
Herramientas gratis
Ver todas- Simulador de crédito El costo real de un préstamo, con fianzas, seguros y firma electrónica.
- Tasa de usura del mes 29,24% EA en septiembre de 2026: el máximo legal de intereses.
- Tasas de libranza por banco 18,67% EA en promedio en agosto de 2026: compara cada entidad.
- ¿Cuándo sale mi reporte? La fecha en que debería desaparecer tu reporte negativo.
Datos de la Superfinanciera · agosto de 2026
¿Qué banco cobra menos por la libranza?
El promedio fue 18,67% EA. Estas son las cinco entidades con la tasa promedio más baja entre las 22 que desembolsaron al menos 50 créditos.
Es un promedio: tu tasa depende del convenio con tu empresa, del plazo y de tu perfil.
Explora por tema
Todos los artículosCréditos
Opciones de préstamo aunque estés reportado, y cómo compararlas.
-
 Bancos que prestan a reportados
-
 Préstamos sin adelantos de plata
-
 Crédito de libre inversión
-
 Crédito por libranza
Centrales de riesgo
Qué es un reporte, cómo consultarlo gratis y cómo se calcula tu puntaje.
Ver todo sobre centrales de riesgo
Deudas y cobros
Qué hacer si te están cobrando y cómo ordenar lo que debes.
Ver todo sobre deudas y cobros
Sabemos lo que se siente
La incertidumbre, el estrés y la frustración que trae un reporte negativo son reales. No estás solo: te ofrecemos información clara y herramientas útiles para que entiendas tu situación y tomes el control de tus finanzas.
-
¿Por qué estás reportado?Te ayudamos a entender las razones: deudas, pagos atrasados o errores.
-
¿Cómo te afecta?Qué cambia con un reporte, desde el acceso al crédito hasta los trámites del día a día.
-
¿Qué puedes hacer?Opciones concretas: negociar, ordenar tus deudas y reconstruir tu historial.